


A Lei 15.270/2025 foi aprovada em novembro, junto com o ITCMD em 2026 doações e heranças reformado e a Reforma Tributária do Consumo, e trouxe duas novidades que mudam a vida de quem tem vínculo financeiro com mais de um país: o IRRF de 10% sobre dividendos e o Imposto de Renda da Pessoa Física Mínimo (IRPF Mínimo), sobre rendas anuais acima de R$ 600 mil.
A primeira declaração que vai refletir tudo isso é a de 2027, sobre rendimentos de 2026. Mas a Lei 15.270/2025 inclui a renda no exterior, mesmo com tratado, na base de cálculo do IRPF Mínimo. Muita gente com situação internacional ainda não percebeu que o IRPF Mínimo, como está escrito, mira também rendimentos que o Brasil se comprometeu por tratado a não tributar. Este texto interessa a quem:
- mora no Brasil e recebe renda do exterior (aposentadoria, aluguéis, dividendos, juros, salário);
- mora no exterior, não formalizou a saída definitiva e ainda recebe rendas no Brasil — aluguéis, dividendos, operações em bolsa;
- está em transição de residência — acabou de sair, está voltando, ou passou a maior parte do ano em trânsito;
- quer entender até onde um acordo para evitar dupla tributação realmente protege em 2026, antes que a primeira declaração cobre o novo IR mínimo.
Os acordos para evitar dupla tributação (ADTs) são tratados internacionais hoje assinados e ratificados pelo Brasil com 37 países. O ADT determina, para cada tipo de renda, qual dos dois Estados pode cobrar imposto, ou como os dois podem partilhar entre si a arrecadação. Quando uma lei brasileira tenta tributar uma renda que o tratado atribuiu ao outro Estado, entra em cena o art. 98 do CTN: “os tratados e as convenções internacionais revogam ou modificam a legislação tributária interna, e serão observados pela que lhes sobrevenha”.
É esse o ponto deste artigo. Vou usar como recurso didático uma imagem do maior tributarista internacional do século XX — o alemão Klaus Vogel — e aplicá-la a dois personagens de ficção: Joana, residente em São Paulo com dividendos de empresa espanhola, e André, comandante de aviação brasileiro morando em Roma com investimentos em bolsa no Brasil. O risco que os dois correm em 2026 é o mesmo: a Receita incluir na base do IRPF Mínimo rendimentos protegidos por tratado. E o argumento de defesa é o mesmo, só que cada um com sabor próprio.
A Lei 15.270/2025 em pílulas: o que muda para quem tem “altas rendas” no exterior
A lei tem três eixos. O primeiro amplia a isenção do IRPF até R$ 5.000/mês, e foi o aspecto que dominou a atenção da mídia e dos políticos. Não vou comentar disso aqui. Os dois outros pontos que interessam para este texto são:
- IRRF de 10% sobre dividendos. A partir de 2026, lucros e dividendos pagos por uma mesma pessoa jurídica no Brasil a uma mesma pessoa física residente acima de R$ 50.000 no mês sofrem retenção de 10% na fonte1Vide Lei nº 9.249/1995, art. 6º-A, incluído pela Lei 15.270/2025.. Para não residentes, não há limite mínimo, qualquer dividendo remetido ao exterior sofre 10% de IRRF.
- IRPF Mínimo — Imposto de Renda da Pessoa Física Mínimo. É um piso de tributação: garante que quem tem renda anual relevante pague pelo menos um percentual mínimo sobre o conjunto dos rendimentos, somando tudo — tributáveis, exclusivos na fonte e isentos. Para rendas anuais iguais ou superiores a R$ 1,2 milhão, a alíquota é 10%; entre R$ 600 mil e R$ 1,2 milhão, há escalonamento linear2Vide Lei nº 9.249/1995, art. 16-A, também incluído pela Lei 15.270/2025..
Camada |
Quem é atingido |
Alíquota |
Base |
Natureza |
|---|---|---|---|---|
IRRF sobre dividendos (art. 6º-A) |
Residente que recebe > R$ 50 mil/mês por fonte, ou qualquer não residente |
10% |
Valor distribuído |
Antecipação (residente) / definitivo (não residente) |
IRPF Mínimo (art. 16-A) |
Residente com renda anual > R$ 600 mil |
Até 10% (linear entre R$ 600 mil e R$ 1,2 milhão; 10% acima disso) |
Soma de todos os rendimentos — inclusive isentos e exclusivos |
Apuração anual; IRRF do ano é compensado |
A apuração do IRPF Mínimo é anual. Em 2027, na declaração de ajuste de 2026, é que cada residente com renda “alta” vai ver o novo imposto entrar na conta pela primeira vez. A lei foi aprovada em cima da hora: quem tinha lucros acumulados até 2025 precisava aprovar a distribuição por ata até 31 de dezembro de 2025 para aproveitar a isenção de transição (pagamento até 2028 sem IRRF nem IRPF Mínimo). Quem perdeu o prazo, perdeu a janela.
O ponto que interessa a este artigo é o design do IRPF Mínimo: sua base de cálculo inclui todos os rendimentos, inclusive os isentos e os sujeitos à tributação exclusiva na fonte. Um tributo com essa amplitude precisa, na ponta do lápis, excluir da base aquilo que a lei brasileira não tem competência para tributar — no caso, sempre que o Brasil assinou um tratado abrindo mão do poder de tributar aquele rendimento em favor do outro Estado.
Mas não foi isso que aconteceu, como descrevemos a respeito de como o PL 1.087/2025 chegou a se tornar a Lei 15.270.
Lei 15.270 no caso de Joana: residente no Brasil com dividendos de empresa espanhola, renda no exterior isenta por tratado
Joana tem 47 anos, mora em um apartamento em Pinheiros desde a adolescência, e desde 2018 é sócia-gerente de uma pequena empresa de tecnologia situada em Madri, quando passou alguns anos fora e voltou. Continuou sócia e, desde então, recebe anualmente cerca de € 120 mil em dividendos da empresa espanhola. Além disso, é sócia de uma sociedade brasileira de consultoria na área de moda, de onde retira cerca de R$ 800 mil/ano em dividendos. Joana é, sem ambiguidade, residente fiscal no Brasil: mora aqui, trabalha aqui, tem família aqui. Não há dupla residência.
A situação até 2025
Os dividendos brasileiros eram isentos por força da Lei nº 9.249/1995 (art. 10). Os dividendos espanhóis eram tributados na Espanha — a empresa já havia sido tributada pelo Impuesto sobre Sociedades (IS), e a distribuição sofreu retenção espanhola. No Brasil, Joana declarava como rendimento isento, sem pagar nada. O fundamento não era a lei brasileira interna, e sim o Decreto nº 76.975/1976, que promulgou a Convenção Brasil-Espanha para Evitar a Dupla Tributação (assinada em 1974, em vigor desde 1975). O art. 23(4) do tratado contém uma cláusula expressa de isenção para dividendos: quando a Espanha pode tributá-los pela convenção, o Brasil os isenta no cômputo do IR do residente brasileiro.
Detalhe importante sobre como funcionam os ADTs
Vale mencionar aqui que os ADTs podem prever dois mecnismos diferentes de alívio da dupla tributação:
- a compensação do valor do IR pago num país pelo outro (método do crédito); ou
- o afastamento da cobrança do IR sobre o rendimento estrangeiro (método da isenção).
Os ADTs brasileiros quase sempre adotam o método do crédito, mas os dividendos espanhóis são uma importante exceção, pois o Brasil concordou com aplicar o método da isenção.
A Lei nº 15.270/2025 simplesmente ignora o fato de que os dois mecanismos existem, e que os ADTs brasileiros empregam ambos. Somente o método do crédito é tratado para a apuração dos rendimentos estrangeiros na base de cálculo do IRPF Mínimo3A Lei nº 15.270/2025 não faz referência direta à compensação do imposto pago no exterior, mas ao art. 12 da Lei 9.250/1995, que diz no inciso VI que o imposto de renda anual devido às alíquotas progressivas poderá ser reduzido com a compensação do imposto pago no exterior, desde que haja reciprocidade de tratamento (o procedimento na ausência de tratado). Também faz referência à Lei 14.754/2023, que trata da compensação do crédito quando há ADT ou, na sua ausência, reciprocidade de tratamento. Como a lei interna não trata de isenção, mas a Lei nº 15.270/2025 é expressa em dizer que rendimentos isentos entram na base de cálculo do IRPF Mínimo, ficamos com essa lacuna..
A situação em 2026
Os números mudaram, o tratado não. Em 2026:
- Dividendos brasileiros (R$ 800 mil/ano, ~R$ 66.600/mês por fonte): ultrapassam o limite mensal de R$ 50 mil, portanto sofrem IRRF de 10% na fonte. Entram também na base do IRPFM.
- Dividendos espanhóis (€ 120 mil, ~R$ 700 mil/ano ao câmbio atual): continuam isentos no Brasil por força do art. 23(4) do ADT Brasil-Espanha. O tratado não foi denunciado, não foi alterado, não foi superado. A Lei 15.270/2025 não o afeta.
A soma dos dois rendimentos coloca Joana com cerca de R$ 1,5 milhão/ano de renda, acima do teto da faixa escalonada do IRPF Mínimo, no patamar de 10%. E aqui aparece o problema: como o IRPF Mínimo é calculado sobre todos os rendimentos, inclusive os isentos, a leitura literal da lei colocaria os R$ 700 mil espanhóis na base de cálculo do imposto mínimo brasileiro.
Se isso acontecer, Joana terá pagado tributo brasileiro sobre rendimento que o Brasil se comprometeu em 1974 a não tributar. É bitributação pela porta dos fundos — uma tributação que a lei ordinária não pode alcançar sem afrontar o tratado e o art. 98 do CTN.
A resposta juridicamente defensável é direta: os dividendos espanhóis não devem entrar na base do IRPF Mínimo de Joana. O IRPF Mínimo é, claramente, uma modalidade de imposto de renda, e a competência do Brasil para tributar rendimentos com origem no exterior é justamente a que o ADT limita. Não se trata de invocar uma isenção, trata-se de reconhecer que, na cláusula do art. 23(4) do tratado, o Brasil renunciou à competência tributária que normalmente possui, criando uma área de não incidência. Uma lei ordinária posterior não devolve essa competência.
Até a Receita regulamentar o tema (ainda não encontramos uma instrução normativa sobre o IRPFM), e a primeira declaração de 2027 sair, Joana precisa de três coisas: documentação robusta do regime espanhol dos dividendos, cálculo do IRPF Mínimo em duas versões (com e sem os dividendos estrangeiros) e disposição para, se preciso, discutir administrativamente ou em juízo a exclusão desse rendimento da base. Porque é quase certo que o programa gerador da declaração de imposto de renda de 2027 não estará adaptado à situação hipotética de Joana.
André: piloto brasileiro na Itália com investimentos em bolsa no Brasil
André é comandante de Boeing 787 de uma companhia aérea italiana, cuja direção efetiva está em Roma. Morou no Brasil até 2022, quando aceitou o emprego e mudou com a mulher e os dois filhos. Compraram casa em Trastevere, os filhos estão em escola italiana, a esposa assumiu emprego em ONG europeia. A família mora na Itália.
Só que André não formalizou a saída definitiva do Brasil. A razão foi prática: mantém aqui um apartamento herdado da mãe em Belo Horizonte, uma carteira de ações na B3 construída ao longo de 20 anos e alguns papéis de renda fixa. Receava ficar irregular com seus investimentos financeiros, devido à regulamentação ruim das aplicações em bolsa e, por isso, continuou a declarar seu IR na condição de residente fiscal no Brasil também.
O nó: dupla residência fiscal vs. Lei 15.270
Pela regulamentação (Instrução Normativa SRF nº 208/2002), André ainda é residente fiscal no Brasil: não fez saída definitiva, nem se ausentou por mais de 12 meses consecutivos sem comunicar. Pela lei italiana, ele é residente fiscal na Itália, pois ali permanece durante a maior parte do período fiscal, com residência ou domicílio no território daquele Estado4O conceito de residência fiscal da lei italiana está no CIR/85, art. 2º, e Testo Unico.. Tanto o Brasil como a Itália o reclamam como residente — o cenário clássico de dupla residência fiscal e como os acordos resolvem o desempate.
É para isso que serve o art. 4 do ADT. O Acordo Brasil-Itália está em vigor desde 1981 (Decreto nº 85.985/1981). O art. 4 prevê, como regras de desempate, testes sucessivos que determinam, para fins do tratado, de qual dos dois Estados a pessoa é residente fiscal. A sequência é: 1. habitação permanente; 2. centro de interesses vitais; 3. permanência habitual; 4. nacionalidade; e, em último caso, 5. acordo mútuo entre as autoridades competentes.
No caso de André, o primeiro teste já decide: habitação permanente na Itália (a casa de Trastevere). O apartamento em Belo Horizonte está alugado. Centro de interesses vitais? Também Itália — trabalho, família, escola, convívio. Pelo ADT, portanto, podemos dizer que André deve ser considerado somente residente fiscal na Itália para fins de aplicação dos benefícios desse tratado.
O que isso significa em 2026
É razoável dizer que ser residente fiscal na Itália pelo desempate do tratado tem dois efeitos, no caso de André.
Primeiro — a renda no exterior (salário de piloto). O art. 15 do ADT Brasil-Itália trata de rendimentos de emprego: o salário pago ao comandante de aeronave em tráfego internacional é tributável somente no Estado de Residência (Itália, por desempate), de forma que o Brasil não deve tributar o rendimento. Isso é reforçado pelo art. 15(4), que dá ao Estado onde a empresa aérea tem direção efetiva (também Itália) o poder de tributar.
É possível afirmarmos, por conta do ADT Brasil-Itália, que o Brasil não pode tributar esse salário, nem por IRPF progressivo (carnê leão), nem por IRPF Mínimo. André ganha cerca de € 180 mil/ano (aproximadamente R$ 1 milhão) — renda sobre a qual o Brasil abriu mão da competência tributária há 45 anos.
Segundo — a renda brasileira. As operações com ações na B3, os aluguéis do apartamento de BH e os juros de renda fixa somam cerca de R$ 450 mil/ano. Como têm origem no Brasil, o Brasil pode tributar, respeitadas as regras específicas do ADT (aluguéis pelo art. 6; dividendos e juros pelos arts. 10 e 11, respectivamente, com limite de 15%; ganhos em bolsa pelo art. 13). Na Itália, o IR italiano será devido, mas o imposto pago no Brasil pode ser aproveitado como crédito, com crédito presumido de 25% para dividendos e juros (art. 23).
O risco concreto em 2026
Independentemente do tratado internacional, a Receita, vendo o CPF de André marcado como residente fiscal no Brasil, deve exigir a declaração completa, incluindo o salário italiano. A conta que se faz é simples: renda brasileira (R$ 450 mil) + salário italiano (~R$ 1 milhão) = ~R$ 1,45 milhão/ano → acima de R$ 1,2 milhão → IRPF Mínimo de 10% → imposto mínimo de cerca de R$ 145 mil.
O fato de que André tenha suporte no ADT Brasil-Itália para informar o salário italiano como rendimento isento/não tributável de pouco ajuda nesse cálculo, pois a Lei 15.270/2025 não prevê essa situação. Não é isenção da lei brasileira, mas renda que o Brasil não deveria poder alcançar. Incluí-la na base do IRPF Mínimo é cobrar tributo fora da autolimitação que o Brasil combinou com a Itália. A resposta, da mesma forma que foi para Joana, está no art. 98 do CTN: o ADT Brasil-Itália deve ser observado mesmo que o IRPF Mínimo esteja previsto em lei posterior. Nesse raciocínio, o salário de piloto não deve entrar na base, apesar da falta de previsão da lei interna nesse sentido.
O caso de André ensina duas coisas ao leitor em situação parecida. Primeiro, sim, o ADT se aplica e o desempate deveria protegê-lo. Segundo, essa proteção pode ter que ser alegada num contencioso com a Receita (administrativamente ou em juízo). Na prática, a melhor solução para a maioria dos “Andrés” é formalizar a saída definitiva ou abrir mão do benefício do tratado e procurar compensar o imposto italiano como crédito, a depender do que os números aconselharem.
A máscara de Vogel: por que o tratado barra o IRPF Mínimo da Lei 15.270
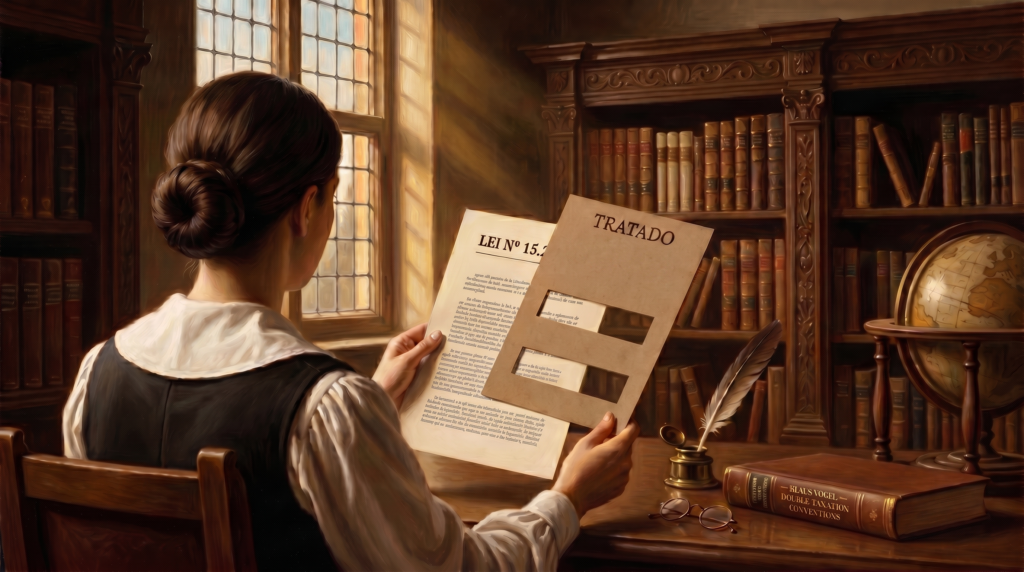
A essa altura, vale pausar. Com que base se diz que uma lei nova do Brasil pode alcançar uma renda que um tratado antigo disse que o Brasil não pode tributar? A melhor resposta vem de uma imagem que o jurista alemão Klaus Vogel (1930-2007) deixou para a literatura tributária internacional.
Vogel foi professor da Universidade de Munique e é considerado o maior tributarista internacional do século XX. Seu comentário artigo-por-artigo à Convenção Modelo da OCDE (Klaus Vogel on Double Taxation Conventions) é a referência mundial sobre tratados tributários. Entre contribuições técnicas e conceituais, Vogel deixou uma metáfora para explicar a um não especialista como o tratado e a lei interna se relacionam.
A metáfora da máscara de cartolina recortada
Pense em uma máscara de cartolina recortada — daquelas em papel kraft marrom, com recortes para mostrar por baixo uma mensagem secreta. Sobreponha essa máscara ao texto da lei tributária brasileira. Três coisas acontecem:
- Onde a cartolina cobre — a máscara — o tratado resolveu a matéria de forma específica. A lei interna não pode ser aplicada ali, porque o tratado decide de outro jeito.
- Nos recortes — as janelas — o tratado não fala nada. A lei interna continua aplicável normalmente. É terreno onde o Brasil exerce sua competência tributária sem interferência.
- Se alguém arranca a máscara — o tratado é denunciado, revogado bilateralmente, ou deixa de existir — a lei interna continua inteira. Nunca foi revogada. Só estava com a aplicação bloqueada naquelas áreas.
A metáfora entrega de uma vez só três ideias que sempre confunde quem está começando a carreira na minha área profissional:
- O tratado não cria tributo. Nenhum ADT institui imposto algum. Quem institui tributo é sempre a lei interna do Estado. O tratado apenas limita a competência interna.
- O tratado não revoga nem modifica a lei interna. A lei continua em vigor. Se o tratado é denunciado, o Brasil continua aplicando sua lei sem precisar promulgar nada novo.
- A lei interna posterior não fura a máscara. Mesmo uma lei de 2025 encontra uma máscara de 1974 (Espanha) ou 1978 (Itália) já ali sobreposta ao texto legal, e o art. 98 do CTN impede que essa lei nova arranque a máscara.
Aplicando aos nossos personagens
Joana olha para o art. 16-A da Lei 15.270/2025, que diz todos os rendimentos entram na base do IR mínimo. Em cima desse texto, há uma máscara com o recorte exato do art. 23(4) do ADT Brasil-Espanha. O recorte cobre a hipótese dos dividendos espanhóis, não deixando o IRPF Mínimo da Lei 15.270/2025 passar. A lei nova continua legível na janela — nos dividendos brasileiros, nos ganhos em bolsa, nos aluguéis de imóvel de São Paulo. Mas, na parte dos dividendos espanhóis, o IRPF Mínimo fica bloqueado pela cartolina.
André olha para o mesmo texto e vê outra máscara — a do ADT Brasil-Itália. O recorte do art. 4 (desempate) cobre tudo: como ele é residente fiscal na Itália para fins do tratado, a máscara cobre todos os rendimentos que o tratado atribui exclusivamente à Itália. O recorte do art. 15 cobre especificamente o salário de André como piloto. A lei brasileira continua visível para os aluguéis do apartamento em BH (art. 6 do ADT, tributação do imóvel no país de situação) e para os dividendos e juros da renda fixa (art. 10 e art. 11, mas com limite de 15%). Mas para o salário italiano? Cartolina.
O reparo de Schoueri
O professor Luís Eduardo Schoueri, em homenagem a Vogel, faz um reparo importante. Ver o tratado apenas como lex specialis da lei interna — lei especial em relação à lei geral — abre espaço conceitual para alguém argumentar que uma lei interna ainda mais especial prevaleceria sobre o tratado. Seria um treaty override disfarçado. Schoueri propõe ver o tratado e a lei interna como ocupando planos distintos: o tratado não está na mesma prateleira da lei interna; está acima, limitando a competência do Estado de tributar. Isso fecha a porta para qualquer argumento de que o IRPFM, por ser novo e específico, poderia derrogar o tratado.
Essa sofisticação importa para o nosso artigo porque reforça a conclusão prática: a Lei 15.270/2025, que impõe o IRPF Mínimo, é lei interna ordinária. Se o tratado diz que essa competência para cobrar o IRPF Mínimo não existe para determinado rendimento, o IRPF Mínimo também não existe para esse rendimento. A máscara é anterior. E ela está em outro nível.
Art. 98 do CTN: mais um motivo porque a Lei 15.270 não se impõe a um tratado internacional
Além do aspecto internacional, também o art. 98 do Código Tributário Nacional diz o seguinte:
Os tratados e as convenções internacionais revogam ou modificam a legislação tributária interna, e serão observados pela que lhes sobrevenha.
Apesar de não ser muito correto dizer, com base nos comentários de Klaus Vogel e Schoueri, que os tratados ‘revogam ou modificam’ a lei interna, a parte que interessa aqui é a segunda — “serão observados pela que lhes sobrevenha“. A própria lei interna brasileira diz que a lei posterior ao ADT precisa observá-lo.
A Lei 15.270/2025, aplicada sem interpretação conforme, incluiria rendimentos protegidos por tratado na base do IRPF Mínimo. O contribuinte diligente — Joana, André — tem três respostas possíveis:
- Declarar incluindo esses rendimentos na base e pagar, para depois pedir restituição. Mais seguro contra autuação, mas penaliza o fluxo de caixa e pode requerer medidas judiciais (ação declaratória de inexistência de relação jurídico-tributária, por exemplo).
- Declarar excluindo esses rendimentos da base com fundamento no art. 98 do CTN. Juridicamente defensável, exige documentação sólida, pode gerar fiscalização. Além disso, o programa da declaração de imposto de renda pode não permitir informar o rendimento sem incluí-lo na base do IRPF Mínimo.
- Mandado de segurança preventivo antes da declaração de 2027. Antecipa a discussão e pode proteger da imposição de multas mais gravosas numa eventual autuação fiscal.
A escolha depende do perfil de risco e do volume envolvido. O argumento não é exótico: o STJ já aplicou o art. 98 do CTN em casos análogos — por exemplo, na tributação de lucros de controladas no exterior (art. 74 da MP 2.158-35, depois substituído pela Lei 12.973/2014), quando o ADT atribuía a competência apenas ao outro Estado. Mas implica comprar uma potencial discussão com o Fisco, principalmente quando a questão envolver uma análise de fatos mais profunda (como no caso de André).
Olhando o mapa dos ADTs brasileiros
O Brasil tem cerca de 37 ADTs vigentes. Para o nosso tema, vale destacar os mais relevantes para brasileiros expatriados ou residentes com renda estrangeira:
País |
Referência |
Método geral para eliminar dupla tributação (do lado brasileiro) |
|---|---|---|
Crédito (art. 23) |
||
Espanha |
Crédito + isenção específica para dividendos (art. 23(4)) |
|
Itália |
Crédito (art. 23) |
|
França |
Crédito (art. XXII) |
|
Países Baixos (Holanda) |
Crédito (art. 23) |
|
Japão |
Crédito (art. 22) |
|
Denunciado pela Alemanha em 2005; sem ADT desde 2006 |
(só crédito por reciprocidade) |
|
Estados Unidos |
Sem ADT |
(só crédito por reciprocidade, igual a Alemanha, mas apenas para o imposto de renda federal) |
O leitor que olha essa tabela deve reter duas coisas. Primeira: ADT e reciprocidade de tratamento não são a mesma coisa. Sem ADT, o contribuinte depende de regras internas de crédito de imposto pago no exterior — mais frágeis, sem tie-breaker, sem limite negociado. Segunda: o método do tratado importa. O método da isenção é a máscara mais forte — o Brasil abriu mão da competência. O método do crédito é uma máscara mais fina — o Brasil tributa primeiro, mas promete deduzir do imposto devido no Brasil o valor do imposto estrangeiro.
Para a Lei 15.270/2025, essa distinção é central. Renda no exterior coberta por isenção específica do ADT (Joana) está fora da competência tributária brasileira, e por isso não entra na base do IRPF Mínimo. Renda que cai em regra de competência exclusiva do outro Estado pelo ADT (André, salário de piloto) também está fora, desde que se possa comprovar atender aos requisitos. Renda sujeita a crédito pelo ADT é o território onde o IRPF Mínimo pode, em tese, ser aplicado, mas com o crédito do imposto estrangeiro.
Não residente e o “crédito podre” dos dividendos
Até aqui, o foco foi no residente brasileiro com renda estrangeira. Há um espelho desse problema, do outro lado do oceano: o não residente que recebe dividendos do Brasil. A Lei 15.270/2025 muda a vida dele, e o risco prático é um valor a receber que existe no papel, mas nunca é aproveitado.
A partir de 2026, qualquer dividendo remetido ao exterior para não residente sofre IRRF de 10%, sem limite mínimo. O limite de R$ 50 mil/mês, que protege o pequeno sócio residente, não existe para o não residente. O piloto André, se formalizar a saída definitiva — e entender como fica a tributação do não residente no Brasil — passa a sofrer 10% em cada dividendo, inclusive das ações que mantém pulverizadas na bolsa brasileira.
A lei prevê um redutor para evitar o excesso de carga tributária: quando a soma IRPJ + CSLL (no nível da PJ) + IRRF de 10% (no sócio) ultrapassa as alíquotas nominais do IRPJ + CSLL da pessoa jurídica (34% para empresas em geral, 40% para seguradoras/instituições financeiras, 45% para bancos), o sócio tem direito de recuperar a diferença. O problema, para o não residente, é que a lei limita-se a dizer que a Receita regulamentará como o não residente pode recuperar esse valor.
A mecânica de recuperação do IR não foi regulamentada
A recuperação do valor pago a mais, como crédito, e não como restituição, deve ser pedida em 360 dias da distribuição. Só que a lei não esclarece:
- Qual sistema usar? PER/DCOMP? Pedido administrativo novo? A Receita não publicou IN específica.
- Quais documentos apresentar? Basta o DARF da retenção? Exige-se comprovação no país de residência?
- Compensar com o quê? O não residente tipicamente não tem outros débitos federais no Brasil — a lógica do PER/DCOMP é quase inaplicável, e a Lei não afirmou que haveria restituição do valor em dinheiro.
- Quando sai em dinheiro? Restituição para não residente é historicamente lenta e burocrática, ainda mais se o não residente não mantiver conta CNR no Brasil.
Na prática, o sócio não residente de holding brasileira, ou com capital investido em ações na bolsa, corre o risco de ver retidos valores sem nunca conseguir recuperar o valor pago em excesso. Ou seja, um crédito podre: direito que existe, mas não se materializa.
Os ADTs não protegem neste ponto. Todos os ADTs brasileiros dão ao Brasil o poder para tributar dividendos até um determinado valor, geralmente 15%, ou 10% no caso mais otimista. Nenhum deles, até onde eu conheça, estabelece um limite menor que 10%.
Trata-se aqui, mais de uma discussão sobre justiça tributária. Se a Receita deve devolver o valor retido a mais, o contribuinte pode exigir em juízo que o mecanismo de recuperação do valor escolhido pelo Fisco seja efetivo. Os mais expostos são brasileiros que saíram definitivamente, mantiveram participação societária no Brasil e dependem dos dividendos para o orçamento familiar no exterior.
O que dá para fazer em 2026
A lei está aprovada, o IRPF Mínimo começou a contar em 1º de janeiro de 2026, e a primeira declaração é em 2027. O que é razoável fazer agora, por perfil?
Perfil |
Prioridades em 2026 |
|---|---|
Residente no Brasil com renda estrangeira (Joana) |
(1) Documentar o tratamento do rendimento no país de origem e o método do ADT aplicável; (2) calcular IRPF Mínimo em duas hipóteses (com e sem a renda coberta pelo tratado); (3) avaliar mandado de segurança preventivo antes da declaração de 2027 se o valor em discussão justifica, ou aceitar o custo da falta de ação. |
Brasileiro no exterior sem saída definitiva formalizada (André) |
(1) Avaliar seriamente a declaração de saída definitiva do país — via de regra, resolve o problema de dupla residência pela raiz; (2) se optar por manter a situação atual, montar documentação robusta de residência no exterior (certificado de residência fiscal, comprovantes de domicílio, vínculos familiares, declaração de IR no país estrangeiro); (3) em caso contrário, avaliar se abrir mão da não tributação e procurar aproveitar o crédito do imposto estrangeiro será a solução mais favorável. |
Não residente com participação societária no Brasil |
(1) Rever a estrutura — vale a pena manter PF estrangeira direto na PJ brasileira, ou interpor uma holding imobiliária como PJ intermediária para obter diferimento (dividendos PJ→PJ dentro do Brasil não são tributados)? (2) acompanhar a regulamentação da mecânica de restituição do IRRF excedente. |
Três regras valem para todos os perfis.
Primeiro: não agir precipitadamente. Muitos pontos ainda dependem de regulamentação (IN específica do IRPF Mínimo, mecânica de recuperação do excesso, interação com ADT). As decisões estruturais — constituir holding, fazer saída definitiva — devem seguir o texto da lei, não boatos do Instagram.
Segundo: documentação é importante. Em tributação internacional, o contribuinte vence quando tem papéis: certificado de residência fiscal, tradução juramentada, declaração de IR estrangeira, comprovantes de imposto pago no exterior. Sem documentação, não há argumento — por mais sólida que seja a tese.
Terceiro: o custo de defender o direito é real. O argumento do art. 98 do CTN é forte, mas defendê-lo exige preparo e disposição para contencioso. Isso pode valer a pena ou não, a depender do contexto.
Conclusão
A Lei 15.270/2025 tem um objetivo principal justificável, de tributar pelo menos um mínimo de quem, até 2025, pagava muito pouco graças à isenção de dividendos. O desenho, porém, criou um sistema extremamente complexo, cheio de lacunas legais, e em conflito desnecessário com tratados que o Brasil se comprometeu a respeitar. Ao incluir “todos os rendimentos” na base do IRPF Mínimo de forma pouco técnica, a redação da lei alcança rendimentos protegidos por ADT.
Para quem tem dupla residência ou renda estrangeira relevante, o recado de 2026 é direto. O ADT é a máscara de Vogel sobre a lei nova: não cria tributo, não revoga a lei brasileira, mas impede a aplicação nas hipóteses que cobre. A Lei 15.270/2025 encontra uma cartolina que já estava ali em 1974 (Espanha), 1978 (Itália), 1967 (Japão), 2001 (Portugal) — e, pelo art. 98 do CTN, não consegue arrancá-la.
Para quem quer estar bem preparado em 2026, o trabalho é esse: entender a máscara, juntar documentação, calcular a conta com e sem a renda protegida, e decidir como se organizar.
Neste blog você encontrará sempre informações relevantes e atualizadas a respeito do tema, e orientações para evitar problemas com o Fisco e demais autoridades. Fique à vontade para nos relatar sua experiência, compartilhar o conteúdo com outros amigos que necessitem de orientações e entrar em contato conosco através do e-mail [email protected] ou então via WhatsApp. Clique aqui para enviar uma mensagem agora.
Conte comigo!
Um forte abraço,
Vinicius Tersi
Referências:
- 1Vide Lei nº 9.249/1995, art. 6º-A, incluído pela Lei 15.270/2025.
- 2Vide Lei nº 9.249/1995, art. 16-A, também incluído pela Lei 15.270/2025.
- 3A Lei nº 15.270/2025 não faz referência direta à compensação do imposto pago no exterior, mas ao art. 12 da Lei 9.250/1995, que diz no inciso VI que o imposto de renda anual devido às alíquotas progressivas poderá ser reduzido com a compensação do imposto pago no exterior, desde que haja reciprocidade de tratamento (o procedimento na ausência de tratado). Também faz referência à Lei 14.754/2023, que trata da compensação do crédito quando há ADT ou, na sua ausência, reciprocidade de tratamento. Como a lei interna não trata de isenção, mas a Lei nº 15.270/2025 é expressa em dizer que rendimentos isentos entram na base de cálculo do IRPF Mínimo, ficamos com essa lacuna.
- 4O conceito de residência fiscal da lei italiana está no CIR/85, art. 2º, e Testo Unico.
Página Inicial › Fóruns › Law 15270 and Income Earned Abroad: Does the Treaty Still Provide Protection?