


Quando, em junho de 2025, o PL 1.087/2025 foi apresentado pelo Governo ao Congresso, eu imaginei que não iria passar. A mim pareceu um projeto populista, servido somente para sinalizar que o Governo estava buscando isentar os mais pobres e taxar os mais ricos. Imaginei que não passaria no Congresso porque criou uma forma muito complexa e pouco sábia para tributar dividendos. Eu me enganei, e agora temos que conviver com uma nova sistemática que se tornará lei nos próximos dias.
Este texto tem o propósito de bem informar os mais afetados pelo PL 1.087/2025, especialmente quem:
- é residente fiscal no Brasil e recebe rendimentos tributáveis pelo carnê leão, especialmente salários e aluguéis, sejam provenientes do Brasil ou do exterior;
- é residente fiscal no Brasil e recebe dividendos de empresas brasileiras, especialmente holdings imobiliárias, PJs prestadoras de serviços e empresas maiores, em geral;
- é não residente e recebe dividendos de empresas brasileiras, principalmente se vive em países com acordos com o Brasil para evitar dupla tributação (Portugal, Espanha, França etc.).
Ao final, deve ficar claro que nem todas as mudanças são negativas, mas o PL 1.087/2025 cria uma camada a mais de complexidade, que desafia pessoas a manterem maior organização e planejamento para evitarem pagarem impostos a mais.
Mudanças do Carnê Leão: por que o PL 1.087/2025 deve facilitar (um pouco) a vida de quem recebe salário ou aluguel a partir de 2026
Durante consultas, e também em trabalhos de regularização patrimonial, é comum perceber o quanto a tabela progressiva do IRPF é pouco progressiva. A faixa de 27,5% de imposto é alcançada a partir de R$ 4.664,68 por mês. Isso em dólares americanos é pífio, uns US$ 860 por mês hoje. É normal que a tabela progressiva do imposto de renda considere o custo de vida do próprio país.
Mas não é normal uma disparidade tão grande assim. Em janeiro de 1996, na redação original da Lei nº 9.250/1995, a faixa de 27,5% começava nos R$ 1.800 por mês, o que atualmente (novembro de 2025) seriam R$ 10.655,88 por mês, mais que o dobro1Esse valor foi apurado corrigindo pelo IPCA/IBGE, de janeiro de 1996 a outubro de 2025, período em que já se acumulou 491,993590% de inflação, segundo a Calculadora do Cidadão oferecida pelo Banco Central do Brasil..
Governos à esquerda e à direita já haviam defendido a ampliação da faixa de isenção do imposto de renda para R$ 5 mil por mês e, de fato, se a faixa de isenção fosse corrigida pelo mesmo critério, ela deveria ir até R$ 5.327,94 por mês hoje, até um pouco acima do prometido. É um pleito justo.
Mas seria mais simples remanejar as faixas de tributação, hoje de 0%, 7,5%, 15%, 22,5% e 27,5%, para valores diferentes, talvez com uma faixa a mais no final. Em vez disso, seguiu-se um caminho complexo e diferente: o imposto é calculado como hoje, e depois é aplicado um redutor. Esse redutor é diferente se o valor recebido por mês for inferior a R$ 5.000 por mês, entre R$ 5.000 e R$ 7.350 por mês ou acima de R$ 7.350 por mês. O efeito prático é que a carga tributária é menor do que hoje para rendimentos até R$ 7.350 e igual a hoje a partir desse ponto:
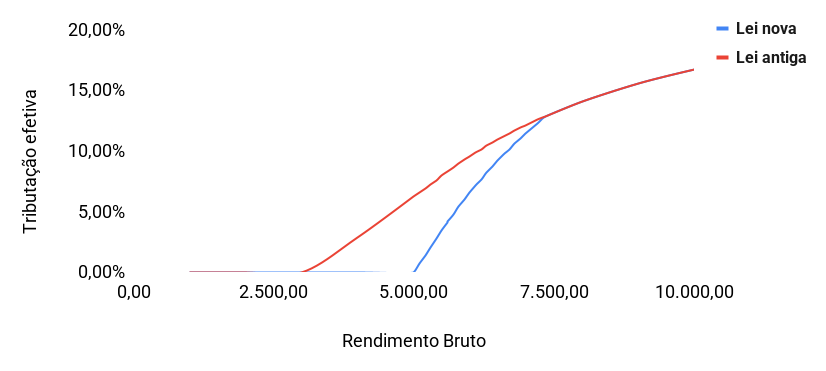
Lendo o texto do PL 1.087/2025, esse efeito não é nada óbvio. Para montar o gráfico acima, eu precisei fazer o seguinte:
- usar o rendimento bruto (cada um dos valores do eixo horizontal no gráfico acima);
- obter o rendimento líquido, resultado do rendimento bruto menos o valor do desconto simplificado de R$ 607,20, correspondente a 25% do teto da faixa de isenção atual (R$ 2.428,80)2Esse desconto simplificado está previsto na Lei nº 9.250/1995, art. 4º, §2º., valor que em nenhum momento é mencionado pela Nova Lei;
- calcular o carnê leão pela tabela progressiva com base no rendimento líquido, da mesma forma que na legislação atual;
- se o rendimento bruto for menor que R$ 5.000,00, o redutor será de R$ 312,89, suficiente para zerar o valor do IRPF pelo carnê leão;
- se o rendimento bruto for maior que R$ 5.000,00 e menor que R$ 7.350,00, então o redutor será menor quanto maior for o valor do rendimento bruto. O valor do redutor é de R$ 978,62 menos 0,133145 vezes o rendimento bruto;
- se o rendimento bruto for maior que R$ 7.350,00, então não tem redutor nenhum, e por isso a lei atual é suficiente para calcular o valor do carnê leão.
Isso cria uma legislação extremamente frágil e difícil de reformar. Qualquer legislador futuro que pretenda melhorar as regras precisa saber o porquê dos R$ 607,20, o porquê dos R$ 312,89, o porquê do 0,133145 e como esses valores se integram com a tabela progressiva de hoje. Melhor teria sido criar um mecanismo de crédito por mínimo de existência, a exemplo da legislação portuguesa3Previsto no CIRS, art. 70, o abatimento por mínimo de existência é concedido na forma de um crédito de valor fixo, aplicável somente para quem deriva a maior parte da sua renda de rendimentos do trabalho ou previdência. É uma fórmula complexa, mas menos acoplada a outras regras do próprio imposto..
De toda forma, o efeito prático é positivo para quem ganha até R$ 7.350,00 por mês de rendimentos sujeitos à tabela progressiva, como salários e aluguéis. Mas ainda é um valor pequeno em dólares americanos (hoje aprox. US$ 1.350 por mês). A “nova” faixa de 27,5% ainda começa num patamar bem menor que aquele previsto pela lei há 30 anos atrás, em termos de poder de compra do dinheiro.
Mudanças da Tabela Progressiva Anual a partir de 2026 pelo PL 1.087/2025
De forma semelhante ao carnê leão, o mesmo redutor do IRPF se aplica na tabela anual, de forma a garantir que rendimentos abaixo de R$ 60.000 por ano (ou seja, R$ 5.000 vezes 12 meses) fiquem isentos de IRPF, e que a faixa intermediária até R$ 88.200 por ano (R$ 7.350 vezes 12 meses) tenha um redutor decrescente, de modo que a partir dos R$ 88.200 a carga tributária seja como hoje:
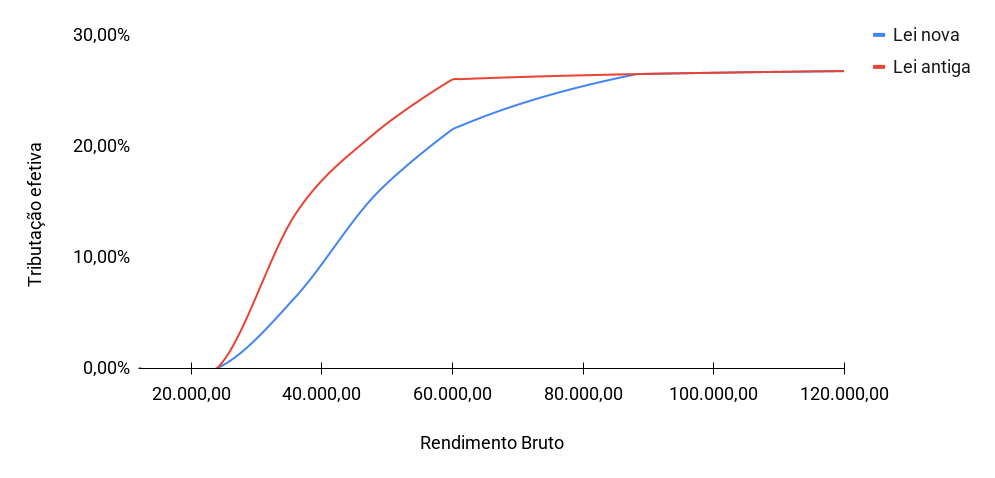
De novo, o caminho seguido para alcançar o gráfico acima foi um pouco tortuoso:
- usar o rendimento bruto (cada um dos valores do eixo horizontal no gráfico acima);
- no cálculo anual, a Nova Lei não usa o desconto simplificado, simplesmente usa-se o rendimento bruto mesmo;
- calcular o carnê leão pela tabela progressiva com base no rendimento bruto, da mesma forma que na legislação atual;
- se o rendimento bruto for menor que R$ 60.000,00, o redutor será de R$ 2.694,15, suficiente para zerar o valor do IRPF4Como o cálculo anual não usa o desconto simplificado, então multiplicar o redutor mensal por 12 não resulta R$ 2.694,15, e não é suficiente para zerar o imposto. Isso reforça o meu ponto de que as regras do PL 1.087/2025 são opacas demais.;
- se o rendimento bruto for maior que R$ 60.000,00 e menor que R$ 88.200,00, então o redutor será menor quanto maior for o valor do rendimento bruto. O valor do redutor é de R$ 8.429,73 menos 0,095575 vezes o rendimento bruto;
- se o rendimento bruto for maior que R$ 88.200,00, então não tem redutor nenhum, e por isso a lei atual é suficiente para calcular o valor do imposto anual.
De novo, qualquer legislador futuro que pretenda melhorar as regras precisa saber o porquê dos R$ 2.694,15 não corresponderem a 12 vezes o redutor mensal de R$ 607,20, o porquê dos R$ 8.429,73, o porquê do 0,095575 em vez do 0,133145 utilizado no cálculo mensal e como esses valores se integram com a tabela progressiva anual de hoje.
O ponto positivo é que de fato a tabela progressiva se torna muito mais progressiva que atualmente, como o gráfico mostra. Esse é um dos princípios que regem a legislação de imposto de renda. Mas ainda é insuficiente quando se considera que a alíquota maior começa com R$ 88.200,00 por ano, algo próximo de US$ 16.300 por ano hoje.
Mas nem tudo no PL 1.087/2025 é redução de imposto, e por isso cabe também analisar a contrapartida: a criação do IRPF Mínimo.
Contrapartida pela redução do IRPF para rendas menores: instituição do IRPF Mínimo pelo PL 1.087/2025
Em contrapartida à redução do IRPF para os contribuintes com rendas menores, o PL 1.087/2025 cria a partir de 2026 um mínimo de 10% de IRPF para quem seja titular de rendimentos superiores a R$ 1.200.000,00 por ano e de um percentual intermediário para quem seja titular de rendimentos entre R$ 600.000 e R$ 1.200.000,00 por ano. O gráfico abaixo mostra como evolui a alíquota do IRPF Mínimo:
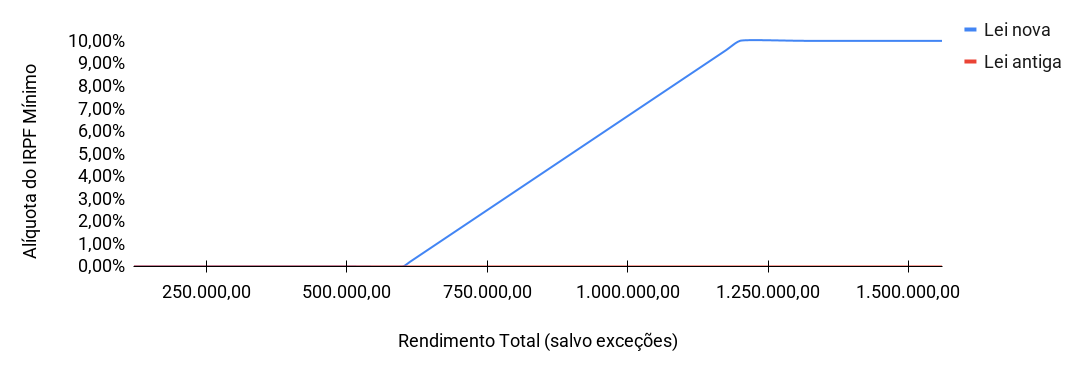
A ideia aqui é, para aqueles que na redação do PL 1.087/2025 são titulares de “altas rendas”, devem pagar no mínimo X% de IRPF sobre todos os rendimentos, sejam esses rendimentos tributáveis ou isentos. Cada R$ 60 mil por ano acima de R$ 600 mil por ano corresponde a 1% de IRPF Mínimo sobre todos os rendimentos.
Nesse caso, se o valor do IRPF Mínimo for superior à soma do IRPF já calculado sobre os demais rendimentos, a diferença será adicionada no ajuste anual na declaração de imposto de renda, ou irá reduzir o valor de restituição do IRPF a receber.
Vale também mencionar que essa soma de valores já devidos a título de IRPF para abater do IRPF Mínimo não inclui apenas o IRRF e o carnê leão, mas outros valores, como o IRRF exclusivo na fonte sobre rendimentos financeiros, o IRPF sobre aplicações financeiras no exterior e entidades controladas no exterior etc.
A maioria desses casos já são tributados a 10%, normalmente 15%, de forma que não haveria tanto assim a considerar. Uma possível exceção seria para contribuintes que têm valores altos de despesas médicas. Pela forma como o IRPF Mínimo seria calculado, não está claro se os rendimentos sujeitos à tabela progressiva seriam adicionados antes ou depois da dedução das despesas médicas. Parece que somente os rendimentos tributáveis seriam considerados, o que leva a negar as deduções para quem estiver sujeito ao cálculo do IRPF Mínimo. Isso certamente surgirá como possível problema quando vier a regulamentação da Receita Federal.
Mas o grande problema vem do maior rendimento isento: os dividendos. O IRRF que passará a ser cobrado sobre as distribuições de lucros e dividendos será tratado separadamente no cálculo do IRPF Mínimo. Isso será visto em seção própria abaixo.
Mas antes de tratar da situação especial dos lucros e dividendos, vale considerar antes o que não entra na conta do IRPF Mínimo.
Sobre os rendimentos fora do cálculo do IRPF Mínimo
Nem todos os rendimentos estão compreendidos no cálculo do IRPF Mínimo. As exceções previstas pelo PL 1.087/2025 são as seguintes:
- ganhos de capital, exceto os ganhos líquidos decorrentes de operações realizadas em bolsa ou mercado de balcão organizado;
- rendimentos recebidos acumuladamente (RRA), quando o contribuinte tenha decidido sujeitá-los à tributação exclusivamente na fonte, em vez da tabela progressiva;
- valores recebidos por doação em adiantamento de legítima ou herança;
- rendimentos financeiros isentos, a exemplo da caderneta de poupança, LCI, LCA, rendimentos de FII e Fiagro, e tantos outros isentos ou sujeitos à alíquota zero de IRPF;
- outros rendimentos de títulos ou valores mobiliários isentos ou sujeitos à alíquota zero de IRPF, exceto rendimentos de ações e demais participações societárias (ou seja, exceto dividendos);
- lucros ou dividendos relativos a resultados apurados até o ano-calendário de 2025, com distribuição aprovada até 31/12/2025 e disponibilizados até 2028 conforme ata societária que aprovar a distribuição;
- a parcela do IRPF isenta relativamente à atividade rural;
- valores recebidos a título de indenização por acidente de trabalho, por danos materiais, inclusive corporais, ou morais, ressalvados os lucros cessantes; e
- rendimentos de aposentadoria, reforma ou pensão isentos por moléstia grave.
A lista em si faz bastante sentido. Ela visa a tornar completamente isentas situações que foram beneficiadas pelo legislador, não só como benefícios fiscais (como os rendimentos financeiros isentos), mas também por ser argumentável que não são propriamente renda (como as indenizações por acidente de trabalho e danos materiais ou morais). E também salvaguardar situações que estão sujeitas à tributação por regime separado da tributação progressiva normal, como é o caso dos ganhos de capital.
A isenção dos valores recebidos como doação em adiantamento de legítima ou herança merecem menção. Eu defendo a ideia de que a legislação do IRPF isenta doações e heranças porque essas são tributadas pelo ITCMD, imposto estadual, e porque a Constituição Federal veda que a União cobre o imposto devido aos Estados e Municípios, exceto em circunstâncias excepcionais5Vide Constituição Federal, art. 154. Com base no inciso I do art. 154, a União não pode permitir que o IRPF incida sobre o mesmo fato gerador e base de cálculo do ITCMD, pois estaria violando a competência tributária dos Estados ao fazer isso..
Então está correta a exclusão dos valores recebidos como doação ou herança. Só que nem todas as doações são recebidas como adiantamento de legítima (é o caso de doações que ultrapassem a legítima, ou legados), de forma que poderá haver situações em que a Receita Federal poderá exigir a inclusão de doações na base de cálculo do IRPF Mínimo, violando os limites da competência tributária da União.
O futuro irá dizer o quanto essa questão da doação deve se tornar litigiosa. Ainda é possível que a Receita Federal, por meio da regulamentação, dê o mesmo tratamento a todas as doações, como já fez no passado6Vide a Lei nº 9.532/1997, art. 23, que também se referia somente a legados e doações em adiantamento de legítima, mas a Instrução Normativa SRF nº 84/2001, em seu art. 20, preferiu tratar como “por doação, inclusive em adiantamento da legítima”, em vez de criar restrições.. Não há como sabermos agora.
Eu também acho que algumas isenções deveriam ter sido incluídas na lista e não foram, como as indenizações de seguro de vida, pois há o argumento de que têm a mesma natureza de indenizações por perdas patrimoniais.
O grande problema do IRPF Mínimo: a tributação de dividendos
O ponto mais controverso do PL 1.087/2025, e que achei que seria suficiente para evitar que o projeto se tornasse lei, foi o mecanismo para tributação dos dividendos. Esse é um tema técnico difícil, e também polêmico.
Dupla tributação econômica, e o problema da tributação dos dividendos
A maior parte dos países tributa dividendos, e o Brasil é uma das pouquíssimas exceções. Mas nenhum país que eu conheça trata os dividendos da mesma forma que os demais rendimentos, por conta do problema da dupla tributação econômica. Esse é um desafio com que cada país lida à sua maneira.
Existem dois tipos de dupla tributação. A dupla tributação jurídica é a mais fácil de entender, pois ocorre quando uma mesma renda é tributada duas vezes nas mãos da mesma pessoa7A situação mais óbvia é quando dois países diferentes querem tributar a mesma renda. Quando um imóvel é vendido, e realizado o ganho de capital, tanto o Estado onde o imóvel está situado (Estado da Fonte) como o Estado da residência do vendedor do imóvel vão querer tributar o mesmo rendimento, cada um com sua regra. Os acordos para evitar dupla tributação existem justamente para disciplinar esse tipo de fenômeno, e não é objetivo deste texto tratar do tema..
Já a dupla tributação econômica é mais sutil. Juridicamente, eu posso ter dois contribuintes diferentes:
- a pessoa jurídica explora uma atividade econômica (uma empresa), aufere o lucro dessa atividade, e paga o imposto de renda sobre esse rendimento (o lucro empresarial);
- essa mesma pessoa jurídica, posteriormente, distribui os lucros que auferiu na forma de dividendos para seus sócios ou acionistas;
- no momento da distribuição, surge juridicamente um rendimento novo (os dividendos) para um novo contribuinte (o sócio ou acionista).
Ninguém duvida que os dividendos do sócio/acionista e os lucros da empresa são economicamente a mesma renda, apenas em momentos diferentes do ciclo econômico. A pessoa jurídica não come, bebe ou dorme, mas simplesmente é um centro de imputação de direitos e deveres separado dos sócios e acionistas para atender aos fins que o Direito precisa, inclusive o de pagar imposto de renda sobre seus lucros.
Ao tributar duas vezes a mesma renda economicamente, surge o problema de como equilibrar a carga tributária para evitar sobretaxar a renda empresarial e, indiretamente, desestimular a atividade econômica. As técnicas que servem para mitigar a dupla tributação econômica são normalmente chamadas de técnicas de integração. Países diferentes utilizam técnicas de integração diferentes, por exemplo:
- tributar o lucro (nível da empresa) e isentar os dividendos (nível do sócio ou acionista): escolha do Brasil de 1996 a 2025, e também da Estônia atualmente;
- tributar o lucro no nível da empresa e permitir que as distribuições dos lucros aos sócios e acionistas sejam tratadas como deduções no nível da empresa: escolha do Brasil na sistemática dos juros sobre capital próprio (JCP);
- ignorar o nível da empresa e atribuir os lucros diretamente para cada sócio ou acionista (transparência fiscal): escolha dos Estados Unidos para as partnerships e disregarded entities; escolha do Brasil para as entidades controladas no exterior com a Lei nº 14.754/2023;
- tributar no nível da empresa e no nível dos sócios ou acionistas, usando alíquotas menores, diferentes das normais, ou com base de cálculo reduzida (método “clássico”): escolha do Brasil antes de 1996, dos Estados Unidos para as corporations, de Portugal, na opção pelo englobamento, e da Alemanha;
- tributar no nível da empresa e no nível dos sócios ou acionistas, mas atribuir aos sócios ou acionistas um crédito que corresponda ao valor do imposto devido no nível da empresa (método do crédito): escolha do Chile, Canadá, Austrália, Nova Zelândia.
Todos os modelos acima têm seus prós e contras. A isenção de dividendos tem o problema de ser pouco equitativa, porque trata de forma igual a renda dos pequenos e grandes empresários, não importa qual o nível de renda que tenham. E, no caso do Brasil, em que a tributação no nível da empresa é de pelo menos 34% (soma das alíquotas do IRPJ e da CSLL), tributa-se bem mais a renda empresarial em comparação com a renda financeira (até 22,5%) e a renda do trabalho (até 27,5%).
Não é simples entender qual técnica o PL 1.087/2025 usou, porque não se abandonou totalmente o modelo de isenção dos dividendos. Mas acho que é possível defender que o PL 1.087/2025 criou um mecanismo que reforça a tributação do nível empresarial, quase um método do crédito “invertido”. O método do crédito visa a equalizar a carga tributária conforme a tributação no nível do sócio ou acionista. Mas no caso do PL 1.087/2025, o modelo é cobrar do sócio ou acionista um valor que corresponde ao que NÃO foi pago no nível empresarial, para equalizar a carga tributária que se esperava obter para aquela empresa. Vou explicar melhor a ideia a seguir.
Entendendo melhor o modelo de tributação dos dividendos do PL 1.087/2025
Para entender melhor como o PL 1.087/2025 muda a tributação de dividendos, é melhor assumir o seguinte:
- durante o ano, as distribuições de dividendos acima de R$ 50.000 por mês deixam de ser isentas. Em vez disso, sujeitam-se à alíquota de 10% sobre o valor total pago, creditado, empregado ou entregue ao sócio ou acionista (ou seja, a alíquota não é progressiva, mas proporcional);
- na declaração anual, o IRPF Mínimo será calculado conforme descrito anteriormente;
- o valor do IRPF Mínimo a pagar relativo aos lucros e dividendos de uma empresa específica será separado do restante;
- esse montante poderá ser ajustado para baixo se comprovado que a soma da alíquota efetiva do IRPF Mínimo referente aos lucros e dividendos recebidos e a alíquota efetiva da tributação desses mesmos lucros no nível da pessoa jurídica superou a alíquota nominal do IRPJ e CSLL cabível para a empresa — essa pode ser de 34% (geral), 40% (seguradoras) ou 45% (instituições financeiras). Nesse caso, o redutor corresponderá ao montante dos lucros e dividendos vezes os pontos percentuais em excesso;
- do valor do IRPF Mínimo a pagar, serão deduzidos todos os valores de IR pagos sobre os rendimentos incluídos na base de cálculo do IRPF Mínimo, e só depois disso o valor do IR já retido na fonte sobre os dividendos8O PL 1.087/2025 não deixa claro se os lucros e dividendos devem ser incluídos na base de cálculo do IRPF Mínimo neste momento, ou somente depois, junto com o IRRF sobre os mesmos dividendos. Esse certamente é mais um ponto deixado para a regulamentação. O mais lógico, a meu ver, é considerá-los no cálculo do IRPF Mínimo, depois considerar os redutores ao IRPF Mínimo, e só depois considerar os valores de IR já pagos, inclusive sobre os dividendos. Mas não é essa a ordem em que as informações do PL 1.087/2025 estão organizadas.;
Esse sistema é bem complexo e difícil de entender, e vários pontos acabarão sendo relegados à regulamentação pela Receita Federal. Num primeiro olhar, está claro que há vários problemas. Por exemplo:
- Se a empresa for sujeita ao Simples ou ao Lucro Presumido, tiver uma lucratividade baixa, e distribuir todos os lucros como dividendos, a alíquota efetiva poderá ser maior que os 34% normais, mas é possível que o máximo que aconteça é o IRPF Mínimo referente àquela participação ser zerado. A carga tributária continuará superior a 34%;
- As empresas precisarão manter um controle rigoroso do ano-calendário de origem dos lucros de cada ano, mesmo aquelas sujeitas ao Simples Nacional ou ao Lucro Presumido. Assim, se mantiverem lucros acumulados, esses vão ter que ser isolados ano a ano, e cada ano precisará ter seu registro do total de IRPJ e CSLL que foram devidos naquele ano, para que o sócio ou acionista possa utilizá-los depois;
- Para as pessoas jurídicas sujeitas ao Lucro Real, há diferenças temporais nos valores de IRPJ e CSLL incidentes a cada ano, por incentivos fiscais ou pela compensação de prejuízos fiscais de anos anteriores. O cálculo do IRPF Mínimo usa por base o lucro contábil antes do IRPJ e da CSLL, e não o Lucro Real que foi afetado por essas diferenças temporais. Nesses casos, poderá haver um “efeito de recuperação” no cálculo do IRPF Mínimo (o sócio/acionista vai pagar a mais aquilo que foi reduzido pela legislação do IRPJ e da CSLL naquele ano), sem que nos anos posteriores haja um ajuste temporal equivalente em favor do contribuinte;
- Em empresas holding, o lucro contábil é formado não apenas pelas atividades da própria empresa, mas também pelos resultados de equivalência patrimonial das suas empresas investidas. Já o IRPJ e a CSLL são calculados sem os resultados de equivalência patrimonial. Nesse caso, o IRPJ e a CSLL poderão ser bem menores que 34% do lucro contábil, mas o PL 1.087/2025 não previu nenhum mecanismo para considerar o valor do IRPJ e da CSLL pagos pelas empresas investidas9Para as empresas que aderem ao Prouni, em que há isenção de IRPJ e CSLL, permitiu-se que a contrapartida do benefício fiscal fosse considerada pagamento de IRPJ e CSLL para fins de cálculo do IRPF Mínimo. Faltou um mecanismo semelhante para as empresas holding.. O PL 1.087/2025 previu que um regulamento permita que as informações sobre a alíquota efetiva e o IRPJ e CSLL devidos pela pessoa jurídica seja realizado com base em informações consolidadas da fonte pagadora. Esse seria um possível modo de corrigir essa discrepância, mas precisaremos ver a regulamentação para termos certeza disso;
- É óbvio que passa a haver mais incentivo para emprestar recursos aos sócios ou fazer outros negócios com objetivo de reduzir a distribuição de dividendos. Essas práticas prometem ressuscitar a aplicação da legislação de distribuição disfarçada de lucros (DDL), uma legislação antiga e vigente, mas que estava até aqui em desuso justamente porque os dividendos passaram a ser isentos em 199610Vide Decreto-Lei nº 1.598/1977, art. 60..
E essa é uma análise superficial. É bem provável que questões novas surjam ainda, e levem a um contencioso administrativo e judicial feroz.
Por injusto que seja, o método atual de isentar os dividendos é simples de entender e aplicar. O PL 1.087/2025 inaugura uma metodologia que se torna injusta e complexa ao mesmo tempo.
Situação especial do sócio ou acionista não residente
Por fim, cabe analisar a situação especial do sócio ou acionista não residente que recebe dividendos. Para esse caso, a tributação será sempre de 10%, não importa o valor11Pessoas não residentes específicas estão dispensadas da tributação de 10%: os governos estrangeiros que oferecerem reciprocidade de tratamento para o governo brasileiro, os fundos soberanos e entidades no exterior que tenham por atividade principal a administração de benefícios previdenciários..
Por outro lado, o PL 1.087/2025 prevê que o investidor não residente, à sua escolha, pode adotar um mecanismo de crédito pelo IRRF pago a maior se a carga tributária final for maior que os 34%, 40% ou 45% devidos no nível da pessoa jurídica brasileira, de forma semelhante ao residente fiscal no Brasil. Ocorre que o procedimento para fazê-lo ainda vai ser regulamentado pelo Poder Executivo, e que haverá um prazo de até 360 dias após o exercício para o não residente fazer o pedido.
Não sabemos quão fácil ou difícil será obter esse crédito, nem se ele será facilmente aproveitável. A depender da regulamentação, pode se transformar num “crédito podre”, visto que toda a tributação do não residente se baseia em retenções na fonte sobre cada tipo de rendimento recebido. Em nenhum momento o PL 1.087/2025 fala em ressarcimento ou restituição do valor.
De qualquer forma, para os investidores não residentes que estejam em país que mantenha acordo com o Brasil para evitar a dupla tributação, o acordo se sobrepõe à lei brasileira, e por isso os benefícios do acordo se aplicam independentemente. Destaque-se que o Acordo Brasil-França prevê em seu Art. XXII benefícios fiscais do lado francês atrelados à efetiva tributação dos dividendos do lado brasileiro. No caso, ainda que o Brasil tribute os dividendos a 10%, a França permitirá um crédito presumido de 20% para abatimento contra o imposto francês. Esse benefício não era possível enquanto o Brasil isentava os dividendos.
Não encontramos nenhum acordo brasileiro que reduza a tributação brasileira sobre os dividendos pagos para o não residente para menos que 10%. Nesses termos, os maiores benefícios estão para os acordos mais antigos, que comumente permitem créditos presumidos, a exemplo do Acordo Brasil-França. Mas somente o Acordo Brasil-França parece, numa primeira análise, ser atrelado a uma efetiva tributação dos dividendos pelo lado brasileiro.
Conclusão: a complexidade do PL 1.087/2025 aponta para um problema maior
O PL 1.087/2025 tem um objetivo saudável de atualizar a tributação do imposto de renda para obter uma maior progressividade, e esse objetivo parece alcançado. Ao mesmo tempo, porém, a utilização desse mecanismo estranho de tributação mínima pelo IRPF, especialmente no caso dos dividendos, cria uma camada extra de complexidade num imposto que já deixou de ser simples de entender.
Quando o IRPF adotou o modelo atual, com a Lei nº 7.713/1988, a ideia era simplificar uma legislação que tinha se tornado complexa demais e cheia de casuísmos. Quando surgiu a isenção dos dividendos, com a Lei nº 9.249/1995, a ideia era simplificar outra parte da legislação que tinha se tornado complexa demais e cheia de casuísmos. E a cada nova rodada, mais casuísmos são introduzidos na nossa legislação, sem haver uma preocupação mais cuidadosa com o porquê as regras do IRPF são construídas de determinado modo.
Hoje, 30 anos depois da isenção dos dividendos, eu percebo que não houve nenhum amadurecimento institucional nosso nesta área. O PL 1.087/2025 promete compensar a perda de arrecadação criando um mecanismo complexo demais, que não resolve nenhum dos nossos problemas atuais e chama novos que antes haviam sido esquecidos.
Um dos artigos do PL 1.087/2025 também diz que o Governo apresentará, dentro de um ano, um novo projeto de lei para permitir uma política nacional de atualização dos valores previstos na legislação do Imposto sobre a Renda das Pessoas Físicas. Boa sorte. O PL 1.087/2025 engessou de tal modo a organização da progressividade do imposto de renda que a melhor política nacional será revogar o PL 1.087/2025 e criar um sistema diferente.
Eu quero muito ver um dia em que o processo de criação de regras novas, ainda mais aquelas que afetem nosso bolso, leve em consideração como as pessoas vão precisar aplicá-las, e não só a necessidade de aumentar receitas e atender a pautas populistas. Atualmente, eu só vejo isso com uma reforma tributária profunda do IR, que inclua pessoa física e pessoa jurídica. Mas certamente isso não vai vir em 2025 ou 2026.
Neste blog você encontrará sempre informações relevantes e atualizadas a respeito do tema, e orientações para evitar problemas com o Fisco e demais autoridades. Fique à vontade para nos relatar sua experiência, compartilhar o conteúdo com outros amigos que necessitem de orientações e entrar em contato conosco através do e-mail [email protected] ou então via WhatsApp. Clique aqui para enviar uma mensagem agora.
Conte comigo!
Referências:
- 1Esse valor foi apurado corrigindo pelo IPCA/IBGE, de janeiro de 1996 a outubro de 2025, período em que já se acumulou 491,993590% de inflação, segundo a Calculadora do Cidadão oferecida pelo Banco Central do Brasil.
- 2Esse desconto simplificado está previsto na Lei nº 9.250/1995, art. 4º, §2º.
- 3Previsto no CIRS, art. 70, o abatimento por mínimo de existência é concedido na forma de um crédito de valor fixo, aplicável somente para quem deriva a maior parte da sua renda de rendimentos do trabalho ou previdência. É uma fórmula complexa, mas menos acoplada a outras regras do próprio imposto.
- 4Como o cálculo anual não usa o desconto simplificado, então multiplicar o redutor mensal por 12 não resulta R$ 2.694,15, e não é suficiente para zerar o imposto. Isso reforça o meu ponto de que as regras do PL 1.087/2025 são opacas demais.
- 5Vide Constituição Federal, art. 154. Com base no inciso I do art. 154, a União não pode permitir que o IRPF incida sobre o mesmo fato gerador e base de cálculo do ITCMD, pois estaria violando a competência tributária dos Estados ao fazer isso.
- 6Vide a Lei nº 9.532/1997, art. 23, que também se referia somente a legados e doações em adiantamento de legítima, mas a Instrução Normativa SRF nº 84/2001, em seu art. 20, preferiu tratar como “por doação, inclusive em adiantamento da legítima”, em vez de criar restrições.
- 7A situação mais óbvia é quando dois países diferentes querem tributar a mesma renda. Quando um imóvel é vendido, e realizado o ganho de capital, tanto o Estado onde o imóvel está situado (Estado da Fonte) como o Estado da residência do vendedor do imóvel vão querer tributar o mesmo rendimento, cada um com sua regra. Os acordos para evitar dupla tributação existem justamente para disciplinar esse tipo de fenômeno, e não é objetivo deste texto tratar do tema.
- 8O PL 1.087/2025 não deixa claro se os lucros e dividendos devem ser incluídos na base de cálculo do IRPF Mínimo neste momento, ou somente depois, junto com o IRRF sobre os mesmos dividendos. Esse certamente é mais um ponto deixado para a regulamentação. O mais lógico, a meu ver, é considerá-los no cálculo do IRPF Mínimo, depois considerar os redutores ao IRPF Mínimo, e só depois considerar os valores de IR já pagos, inclusive sobre os dividendos. Mas não é essa a ordem em que as informações do PL 1.087/2025 estão organizadas.
- 9Para as empresas que aderem ao Prouni, em que há isenção de IRPJ e CSLL, permitiu-se que a contrapartida do benefício fiscal fosse considerada pagamento de IRPJ e CSLL para fins de cálculo do IRPF Mínimo. Faltou um mecanismo semelhante para as empresas holding.
- 10
- 11Pessoas não residentes específicas estão dispensadas da tributação de 10%: os governos estrangeiros que oferecerem reciprocidade de tratamento para o governo brasileiro, os fundos soberanos e entidades no exterior que tenham por atividade principal a administração de benefícios previdenciários.


Página Inicial › Fóruns › O que 2026 reserva para o IRPF: as mudanças trazidas pelo PL 1.087/2025