


Nos últimos anos, mas especialmente em 2025, houve várias mudanças que impactam a vida de quem reside no exterior e mantém bens e rendimentos no Brasil, ou de quem é residente fiscal no Brasil com bens e rendimentos no exterior. Umas positivas e outras longe disso, mas agora há várias que merecem atenção. O imposto de renda em 2026 deverá ser bem diferente de 2025, por mais de um motivo. E também temos mudanças no ITCMD (tributação estadual de doações e heranças) e a partir de 2027 será o início para valer da cobrança dos novos tributos, IBS e CBS, em especial para quem tem imóveis. Será muita coisa para se adaptar ao longo de 2026.
O objetivo deste texto é destacar as 3 principais mudanças que merecerão a sua atenção ao longo de 2026. Os temas são complexos, por isso decidimos desenvolver nos próximos 3 meses textos mais aprofundados para cada um deles. Por ora, segue nossa análise num nível ainda introdutório.
Imposto de Renda em 2026 (e outros tributos): vale a pena criar holding imobiliária em 2026?
Dos temas que tratamos, é certeza que os investidores mais afetados a partir de 2027 serão os detentores de imóveis no Brasil para locação ou venda. Esse setor que hoje não é normalmente tributado pelo ISS e ICMS (em geral) ou pelo PIS/COFINS (na pessoa física).
A partir de 2027, porém, o ISS e o ICMS começarão a ser substituídos pelo IBS (imposto sobre bens e serviços), num processo gradativo previsto para concluir em 2032. Também haverá em 2027 a CBS (contribuição sobre bens e serviços) para substituir o PIS/COFINS integralmente já em 2027. E esses tributos passarão a ser cobrados por quem tem imóveis para investimento, sejam pessoas jurídicas (sempre), sejam pessoas físicas (em muitas situações), sejam residentes ou não residentes.
A tributação do IBS/CBS ainda não está totalmente esclarecida (faltam as alíquotas), mas já é possível saber dos efeitos. Algumas tendências podem ser observadas:
- Para quem é não residente, e tem rendimentos de locação de pelo menos R$ 288 mil por ano (média de R$ 24 mil por mês), é provável que sejam afetados pelo IBS/CBS em 2027. Nesse caso, talvez faça sentido organizar uma holding imobiliária em vez de deter os imóveis diretamente na pessoa física, a depender também das regras do país em que vive;
- Para quem é não residente, e tem pelo menos 4 imóveis com locação no total de pelo menos R$ 240 mil por ano (média de R$ 20 mil por mês), ficará na mesma situação. Como contar os 4 imóveis? Boa pergunta, ainda aguardamos a regulamentação;
- Vai fazer diferença, para imóveis alugados, saber se estamos diante da locação “normal”ou da locação de curta temporada (até 90 dias, como no Airbnb ou Booking);
- Para quem é não residente, e pretende vender pelo menos 4 imóveis no mesmo ano, ou pretende vender pelo menos 2 imóveis que construiu nos últimos 5 anos, também pode ficar na mesma situação. Como contar os imóveis? Mesma boa pergunta;
- Para quem é não residente fora das situações acima, talvez consiga evitar o IBS/CBS, de forma que manter operações na pessoa física talvez ainda faça sentido;
- Para quem é residente, o cálculo que se faz sobre os benefícios de manter os imóveis na pessoa física ou em holding imobiliária deverá mudar bastante, mas ainda não é tão claro saber se a holding imobiliária será mais ou menos favorável que manter na pessoa física.
Ao mesmo tempo, começa o imposto de renda em 2026 com a tributação de 10% sobre dividendos. Essa tributação afetará as pessoas físicas residentes quando receberem pelo menos R$ 50 mil por mês ou R$ 600 mil por ano, e os não residentes em geral sempre que receberem dividendos, não importa o valor.
A junção desses dois conjuntos de regras prometem mudar radicalmente as soluções hoje utilizadas para se deter imóveis. Pretendemos tratar desse assunto mais profundamente no mês de fevereiro.
Doações e heranças: imposto de renda em 2026 e também o ITCMD
Durante o ano de 2025 houve discussão de projetos de lei sobre a reforma tributária do IBS/CBS (inclusive sobre o tema da seção anterior, sobre imóveis), mas dentro dos mesmos projetos havia também mudanças planejadas para o ITCMD. E finalmente foi aprovada agora em janeiro a Lei Complementar nº 227/2026. Os principais destaques a tomar conhecimento:
- A falta de lei complementar para tratar de doações e heranças vindas do exterior, conforme apontada pelo STF no Tema 825, foi finalmente preenchida;
- Várias brechas utilizadas em planejamento sucessório foram fechadas, por exemplo, prevendo-se a avaliação de empresa a valor de mercado em vez de aceitar-se o valor contábil;
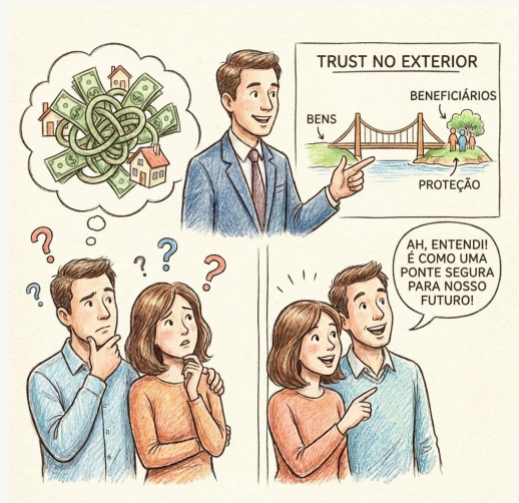
- Definição de como tratar os trusts estrangeiros para fins de ITCMD da mesma maneira que se tratou para fins de IRPF na Lei nº 14.754/2023, o que viabiliza o uso de trusts estrangeiros como ferramenta de planejamento sucessório.
Nem todas as mudanças podem ser implementadas de forma imediata (a não ser que a lei estadual já previsse regras no mesmo sentido). As leis estaduais podem plenamente tratar das matérias da Lei Complementar nº 227/2026, o que deverá acontecer mais cedo ou mais tarde. As leis estaduais que foram aprovadas neste ano terão efeitos a partir de 1º de janeiro de 2027.
Por isso, o imposto de renda em 2026 é mais parecido com o ITCMD. Este ano é favorável para execução de planejamento tributário para quem puder, antes de as novas regras do ITCMD entrarem em pleno vigor nos vários estados. Pretendemos tratar desse assunto mais profundamente no mês de março.
Imposto de renda em 2026 para quem mantém dupla residência fiscal: vai ficar ruim?
A Lei nº 15.270/2025 pegou a muitos de surpresa por ter sido aprovada em novembro, com prazo até o final de dezembro para aprovar-se atas de distribuição de dividendos formados até 2025, sob pena de não serem mais isentos se pagos a partir de 2026.
Mas não só a tributação dos dividendos a 10% é uma novidade, como também a tributação de 10% como imposto de renda mínimo na declaração de imposto de renda. Para quem ganhar acima de R$ 1,2 milhões por ano, será calculado a partir de 2027 (sobre rendimentos de 2026) se foi pago pelo menos 10% de imposto de renda sobre os rendimentos, cobrando-se a diferença em caso contrário.
Para quem ganhar menos de R$ 1,2 milhões por ano, mas acima de R$ 600 mil, também haverá essa apuração, mas o percentual de imposto mínimo vai variar de 0% a 10%.
Ocorre que os rendimentos do exterior também serão considerados, junto com o imposto pago no exterior e compensado no Brasil. Em nenhum momento, porém, a nova Lei tratou das situações em que os acordos para evitar dupla tributação isentam a renda estrangeira no Brasil, em vez de darem direito a crédito do imposto pago no exterior. Para essas situações, é possível que haja cobrança extra de imposto brasileiro, desobedecendo à regra do acordo.
O não residente também poderá ter problemas, pois não fica claro na nova Lei em que situação o imposto de renda de 10% sobre os dividendos pode ser devolvido, quando comprovado que a tributação total (no nível da pessoa jurídica e do sócio não residente que recebeu dividendos) foi superior ao máximo legal. É dito que em 360 dias poderá ser pedido o crédito da diferença cobrada, mas não está claro o mecanismo. À primeira vista, esse será um crédito “podre” para o não residente.
Todos esses temas devem ser objeto de uma publicação mais aprofundada a divulgar no mês de abril.
Conclusões: imposto de renda em 2026 será bem diferente
Lendo os pontos acima, fica mais fácil entender por que entendo que 2026 é um ano de transição (e não só de eleições), importante porque permite planejar o que fazer antes que todas as novas regras entrem em vigor.
O imposto de renda em 2026 já é diferente, com o impacto da tributação dos dividendos e o imposto mínimo de 10%, embora isso só vá ser sentido de verdade em 2027. Para alguns clientes, temos utilizado as informações de 2025 para formar uma opinião de como a pessoa deverá ser tratada a partir deste ano, com objetivo de melhor planejar o futuro. Para as outras questões que mencionamos, de fato é necessária uma análise ainda mais detalhada.
De toda forma, fico satisfeito se você puder perceber que esses pontos são importantes o suficiente para merecerem sua atenção em 2026.
Neste blog você encontrará sempre informações relevantes e atualizadas a respeito do tema, e orientações para evitar problemas com o Fisco e demais autoridades. Fique à vontade para nos relatar sua experiência, compartilhar o conteúdo com outros amigos que necessitem de orientações e entrar em contato conosco através do e-mail [email protected] ou então via WhatsApp. Clique aqui para enviar uma mensagem agora.
Conte comigo!


Página Inicial › Fóruns › Imposto de renda em 2026 (além de outros tributos): o que esperar do Novo Ano