


É comum, quando trato de temas referentes à declaração de saída definitiva do Brasil, responder a perguntas do tipo “como fica minha situação se moro no exterior e recebo aluguel no Brasil?” Para quem mora no exterior e recebe aluguel no Brasil, não há restrição à compra de imóveis. Mas, para não residentes, as regras sobre aluguéis se aplicam de forma um pouco diferente. Este texto interessa a quem:
- pretende comprar imóveis no Brasil para investimento e está em dúvida porque não conhece as regras;
- já recebe aluguéis como investimento imobiliário, mas estava cumprindo as obrigações como se fosse residente fiscal no Brasil ainda;
- teve problema de malha fina porque não entregou informações sobre aluguéis e quer saber como resolver o problema;
- está recolhendo o imposto correto, mas não sabe como declarar; ou
- apenas quer ter certeza se não está agindo incorretamente.
O objetivo deste texto é dar orientação para quem fez a saída fiscal ou pretende fazê-lo e quer saber como se torna sua situação com imóveis após a saída fiscal, com atenção maior para o recebimento de aluguéis vindos do Brasil. Não é objeto tratar aqui da tributação dos rendimentos do não residente de forma geral, nem de como fica a tributação dos aluguéis no país em que a pessoa mora. Esse é tema que depende de qual será a outra jurisdição.
Principais diferenças entre o residente e o não residente
“Moro no exterior e recebo aluguel no Brasil”: a respeito da situação de imóveis localizados no Brasil que estejam alugados a terceiros, a tributação do não residente é um pouco diferente do usual, e há diferenças entre o tratamento do residente fiscal no Brasil e do não residente, que formalizou a saída fiscal. Os pontos abaixo resumem os aspectos mais relevantes sobre o assunto1O Manual do Imposto de Renda Retido na Fonte – Mafon foi preparado pela Receita Federal para prestar esse tipo de orientação. As referências ao tema abaixo estão nas páginas que tratam do código 9478 (Aluguel e Arrendamento de Residentes ou Domiciliados no Exterior). A versão mais recente do Mafon é de 2024.:
- quanto se paga: 15% de imposto de renda, em vez de 0% a 27,5%;
- sobre o que se paga: tanto o residente fiscal no Brasil como o não residente calculam o imposto sobre o aluguel líquido de algumas despesas previstas em lei;
- quem paga: a legislação prevê que um procurador residente fiscal no Brasil, e não o contribuinte, deve recolher o imposto;
- quando paga: no mesmo dia do recebimento do aluguel (data do fato gerador);
- como declarar: não por declaração de imposto de renda, mas desde 2025 por EFD-Reinf mensal mais a DCTFWeb2Antes era por meio da Dirf – Declaração de Imposto de Renda Retido na Fonte, tendo havido uma fase de transição entre a competência de setembro de 2023 até a competência de dezembro de 2024, em que tanto a Dirf como a EFD-Reinf eram aplicáveis. A DCTFWeb só começou a ser exigida para o aluguel do não residente em maio de 2025.
Abaixo tratamos desses tópicos com um pouco mais de detalhe.
Moro no exterior e recebo aluguel no Brasil: quanto se paga de imposto no Brasil sobre o aluguel?
A alíquota de imposto de renda sobre o aluguel de imóveis é de 15%. Vale mencionar que não existe alíquota progressiva nesse caso, o que é uma diferença em comparação ao residente fiscal no Brasil.
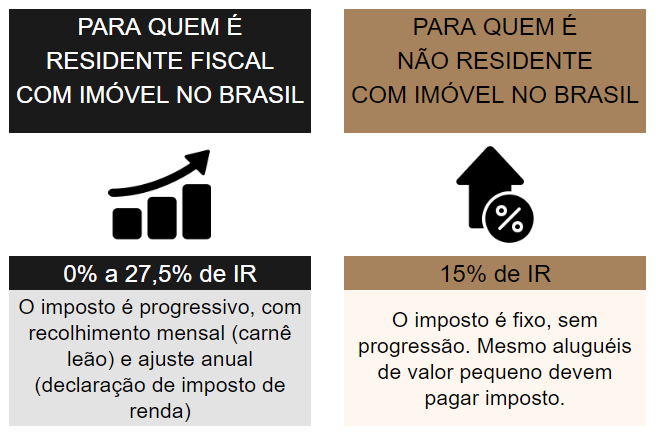
Isso significa que mesmo pequenos valores, como R$ 1.000/mês, não estão isentos de imposto para o não residente.
Pago imposto sobre aluguel bruto ou líquido?
Tanto o residente fiscal no Brasil como o não residente calculam o valor do imposto sobre o mesmo valor. Se moro no exterior e recebo aluguel no Brasil, a legislação admite algumas despesas do valor do aluguel bruto suportadas por mim, locador. Mas são despesas relevantes:
- despesas de condomínio;
- impostos, taxas e emolumentos que incidam sobre o imóvel (IPTU, taxa de lixo etc.);
- despesas de cobrança ou recebimento do próprio aluguel; e
- despesas de aluguel de imóvel sublocado, se for o caso.
Entendemos que as despesas de cobrança abrangem não apenas boleto bancário, por exemplo, mas também a comissão para a imobiliária que intermediar o pagamento. Nesse caso, portanto, apenas o aluguel líquido sofrerá a incidência de 15% de imposto de renda devido pelo não residente.
Quando pago o imposto de renda sobre os aluguéis?
Esse ponto costuma ser uma surpresa negativa para os clientes, pois o prazo do não residente é muito curto. Se moro no exterior e recebo aluguel no Brasil, o imposto devido como não residente deve ser retido e recolhido no mesmo dia do recebimento do aluguel, data do fato gerador3Vide Lei nº 11.196/2005, art. 70, inc. I, al. a), nº 1. É uma estupidez prevista em lei..
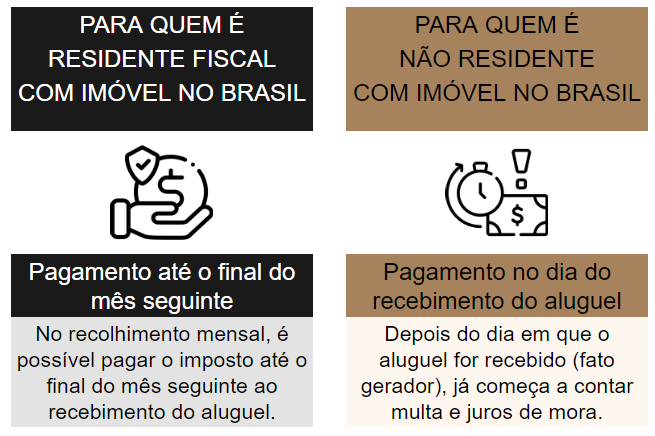
Enquanto o residente fiscal no Brasil tem até o final do mês seguinte para recolher o imposto pela sistemática do carnê leão (recolhimento mensal obrigatório), para o não residente no dia seguinte ao recebimento do aluguel já começam a ser cobrados os acréscimos pelo atraso (multa e juros de mora).
O valor da multa de mora é de 0,33% por dia de atraso (até o máximo de 20%). Os juros são simples, calculados pela Taxa SELIC, mais 1% pelo mês ou fração de mês em que ocorrer o pagamento do imposto.
Essa é uma situação em que a lei desconfia do não residente de forma injusta. O Código Tributário Nacional não exige lei para definir a data de vencimento do pagamento do imposto, mas nesse caso foi o que ocorreu. Infelizmente, somente com uma mudança de lei essa discriminação pode ser corrigida.
Como pagar o imposto de renda sobre aluguel recebido pelo não residente
A situação do imposto de renda sobre aluguel de imóveis no Brasil recebidos por não residente tem um tratamento singular. Quando moro no exterior e recebo aluguel no Brasil, um procurador residente fiscal no Brasil, representando o locador, tem responsabilidade exclusiva por recolher esse imposto, com o código da guia DARF 9478.
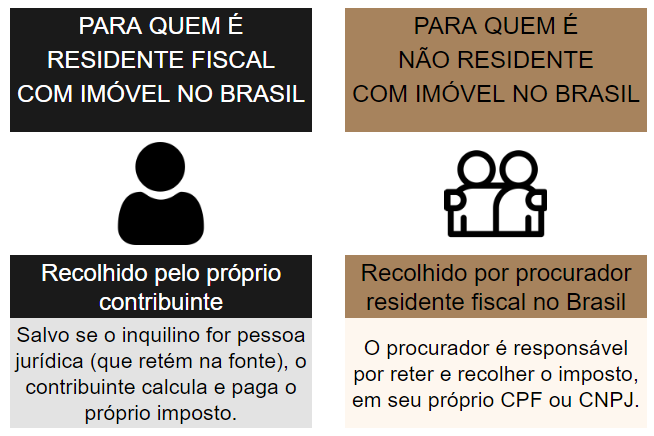
Como responsável tributário, o procurador deverá recolher, em seu próprio CPF ou CNPJ, o valor do imposto de renda sobre os aluguéis. Não é no CPF do locador não residente.
Como declarar aluguel no imposto de renda do não residente para a Receita Federal?
Não há até o momento, no Brasil, a entrega de declaração de imposto de renda do não residente, embora já tenhamos no passado encaminhado proposta nesse sentido para a Receita Federal. Dessa forma, quando moro no exterior e recebo aluguel no Brasil, eu, como contribuinte não residente, não declaro diretamente para o Fisco o recebimento de aluguéis de imóvel situado no Brasil.
Em vez disso, o procurador é quem precisa declarar aluguel no imposto de renda do não residente ao Fisco, para cruzar com as guias de imposto referentes aos aluguéis, e demais informações a respeito do locador não residente. Essa é a maneira que o Fisco tem hoje de reconhecer que o imposto devido foi quitado.
A declaração prevista para informar os rendimentos de não residente é, desde 2025, a EFD-Reinf (Escrituração Fiscal Digital de Retenções e Outras Informações Fiscais)4Vide a documentação do SPED acerca da EFD-Reinf.. A entrega é mensal. Não se trata de uma declaração de imposto de renda. Deve ser entregue pelo procurador até o final da metade do mês seguinte ao recebimento dos aluguéis.
Além disso, os dados da EFD-Reinf precisam ser incluídos na DCTFWeb (Declaração de Débitos e Créditos Tributários Federais) até o final do mesmo mês de entrega5De novo, para não correr o risco de confundir: até o final de 2024, a declaração dos aluguéis era feita pelo procurador por meio da Dirf – Declaração de Imposto de Renda Retido na Fonte. A partir da competência de setembro de 2023 foi exigida a EFD-Reinf em substituição à Dirf, mas as duas declarações conviveram juntas até a competência de dezembro de 2024. A DCTFWeb só começou a ser exigida para o aluguel do não residente em maio de 2025..
Moro no exterior e recebo aluguel no Brasil: conclusões
Se moro no exterior e recebo aluguel no Brasil, nada impede que o procurador no Brasil administre os aluguéis em favor do não residente, recebendo o aluguel, retendo e recolhendo o imposto de renda no código da DARF 9478 e remetendo para o exterior o que restar do aluguel, por operação de câmbio.
Mas isso não é prático. Há despesas do imóvel a pagar, e pode ser necessário manter uma reserva no Brasil para fazer frente a exigências. Nossa experiência com clientes é que a maior parte prefere manter os recursos aplicados no Brasil para cumprir as rotinas referentes à administração de aluguéis, e só de vez em quando remeter os valores para o exterior.
Vale mencionar que, pela legislação cambial, o Banco Central prevê a necessidade de uma conta de domiciliado no exterior (CDE) ou conta de não residente em reais (CNR) como conta bancária do não residente. Por esse motivo, uma conta dessas seria necessária para a administração dos recursos. Não encontramos regra a respeito do uso de contas bancárias pela Receita Federal. Trata-se de uma exigência somente do lado do Banco Central.
Neste blog você encontrará sempre informações relevantes e atualizadas a respeito do tema, e orientações para evitar problemas com o Fisco e demais autoridades. Fique à vontade para nos relatar sua experiência, compartilhar o conteúdo com outros amigos que necessitem de orientações e entrar em contato conosco através do e-mail [email protected] ou então via WhatsApp. Clique aqui para enviar uma mensagem agora.
Conte comigo!
Referências:
- 1O Manual do Imposto de Renda Retido na Fonte – Mafon foi preparado pela Receita Federal para prestar esse tipo de orientação. As referências ao tema abaixo estão nas páginas que tratam do código 9478 (Aluguel e Arrendamento de Residentes ou Domiciliados no Exterior). A versão mais recente do Mafon é de 2024.
- 2Antes era por meio da Dirf – Declaração de Imposto de Renda Retido na Fonte, tendo havido uma fase de transição entre a competência de setembro de 2023 até a competência de dezembro de 2024, em que tanto a Dirf como a EFD-Reinf eram aplicáveis. A DCTFWeb só começou a ser exigida para o aluguel do não residente em maio de 2025
- 3Vide Lei nº 11.196/2005, art. 70, inc. I, al. a), nº 1. É uma estupidez prevista em lei.
- 4
- 5De novo, para não correr o risco de confundir: até o final de 2024, a declaração dos aluguéis era feita pelo procurador por meio da Dirf – Declaração de Imposto de Renda Retido na Fonte. A partir da competência de setembro de 2023 foi exigida a EFD-Reinf em substituição à Dirf, mas as duas declarações conviveram juntas até a competência de dezembro de 2024. A DCTFWeb só começou a ser exigida para o aluguel do não residente em maio de 2025.


Página Inicial › Fóruns › Moro no exterior e recebo aluguel no Brasil: o que faço?